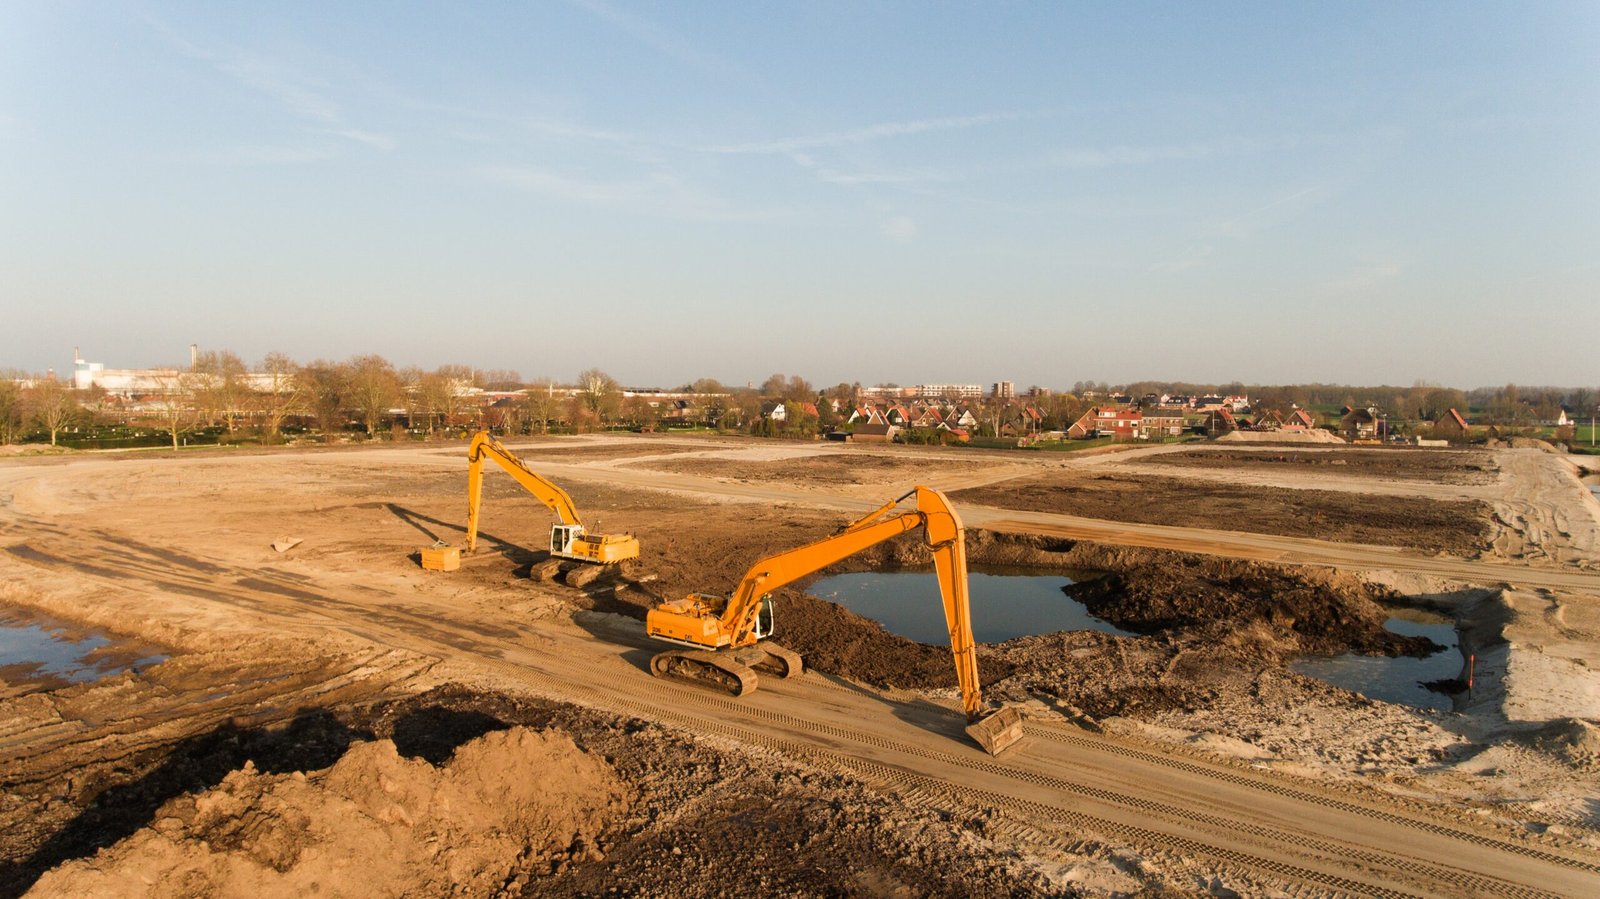
Na mineração de agregados, o controle de custos exige uma leitura que conecte a operação aos documentos fiscais. Em publicação do ImobiPress, Gustavo Maffioletti, da Maffioletti & Arndt Advogados, comenta aspectos que participam da formação do preço de areia, brita e materiais utilizados pela construção.
Informações que precisam conversar
Quantidade produzida, produto comercializado, faturamento e valores apurados devem permitir a compreensão da mesma operação. Quando cada departamento utiliza uma base diferente, torna-se mais difícil explicar divergências e conferir os critérios empregados nos cálculos.
Uma rotina útil é identificar de onde sai cada informação e quem responde por sua conferência. O registro deve permitir voltar à origem do dado, localizar os documentos de suporte e distinguir correções operacionais de mudanças nos critérios de apuração. Isso torna a revisão mais objetiva e reduz a dependência de explicações informais.
A diferença entre pagamento e declaração
Segundo a Agência Nacional de Mineração, a CFEM corresponde à compensação financeira pela exploração de recursos minerais. Já a DIEF-CFEM é a declaração das informações utilizadas em sua apuração. Cumprir uma etapa não dispensa a conferência da outra.
Para organizar essa frente, a empresa pode revisar os responsáveis pelos registros, os documentos necessários e o calendário de conferência. Nos contratos de fornecimento, também cabe verificar como são descritos frete, preço e condições de entrega, evitando misturar decisões comerciais com premissas fiscais que ainda não foram examinadas.
A M&A Advogados relaciona essas questões ao planejamento e à gestão tributária das empresas. A avaliação de obrigações específicas exige conferir a atividade efetiva e os documentos do empreendimento.
Crédito editorial: Redação ImobiPress, 10/08/2026, com comentários do advogado. Ler no ImobiPress. Referência complementar: perguntas e respostas da ANM sobre DIEF-CFEM.